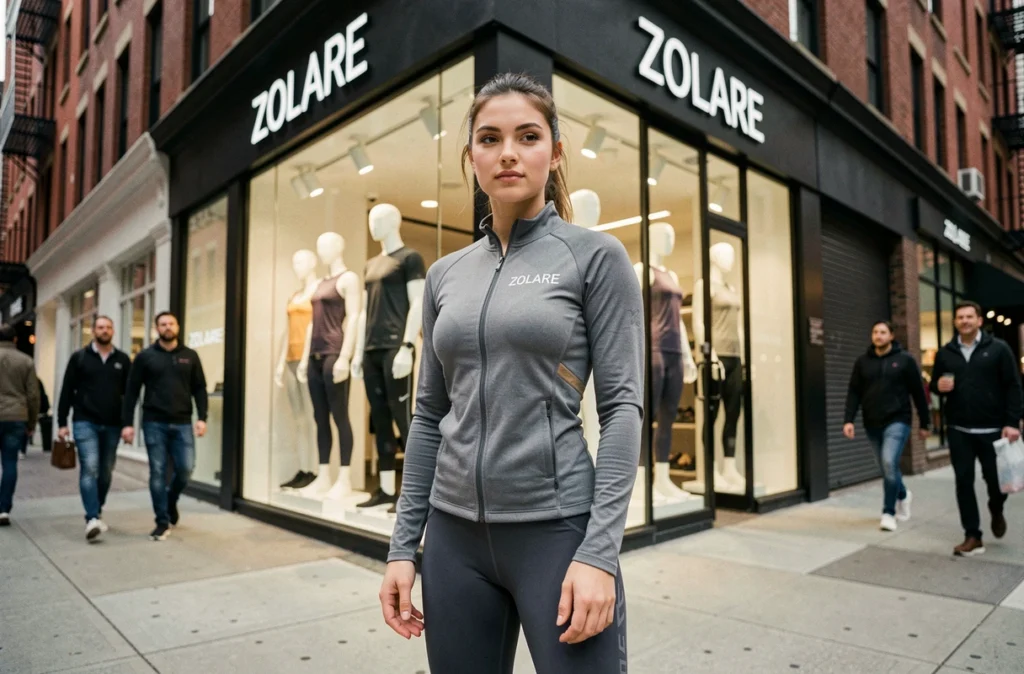
ZOLARE est une enseigne de sport belge qui se positionne sur un marché dominé par des acteurs de grande taille comme Decathlon, Intersport ou les marques internationales Nike et Adidas. Comprendre comment une structure plus modeste peut exister, voire progresser, dans cet environnement nécessite d’examiner la mécanique concurrentielle du secteur et les leviers réellement disponibles pour un challenger.
Le marché des articles de sport en Belgique : une concentration visible
Le commerce de détail d’articles de sport regroupe les vêtements techniques, les équipements et les accessoires destinés à la pratique sportive. Ce secteur est dominé par quelques enseignes à fort volume, dont le modèle repose sur des économies d’échelle et une capacité d’achat massif auprès des fournisseurs.
A lire en complément : Signification de made in eec : mythes et réalités pour les consommateurs éclairés
Decathlon illustre l’un des extrêmes de ce spectre : l’enseigne française commercialise essentiellement ses propres marques, ce qui lui permet de maîtriser la chaîne de valeur de la production au rayon. Intersport adopte une logique inverse, avec une part très majoritaire de marques tierces dans son chiffre d’affaires, s’appuyant sur la puissance d’attraction des grandes griffes pour générer du trafic.
Entre ces deux modèles, les petites enseignes comme ZOLARE n’ont pas accès aux mêmes volumes ni aux mêmes conditions d’achat. leur marge de manoeuvre réside dans des choix que les géants ne font pas, ou ne peuvent plus faire à leur échelle.
A lire en complément : Comprendre la grille de salaire dans la métallurgie : un guide pour les travailleurs
Positionnement ZOLARE : ce qu’une petite enseigne de sport peut faire différemment
Une enseigne de taille réduite dispose d’une agilité structurelle que les grands réseaux perdent mécaniquement. Elle peut ajuster son assortiment rapidement, répondre à une demande locale précise, ou choisir de référencer des marques de niche absentes des circuits généralistes.
Ce type de positionnement s’appuie sur plusieurs mécanismes concrets :
- La sélection de marques absentes des grandes surfaces : certaines marques techniques ou émergentes évitent délibérément la distribution de masse pour préserver leur image. Une petite enseigne peut en faire un argument de référencement exclusif.
- La connaissance client directe : sans intermédiaire entre le vendeur et l’acheteur, le conseil personnalisé devient un avantage réel, notamment pour des disciplines techniques où le choix du matériel a des conséquences pratiques.
- La réactivité sur les tendances sportives locales : une pratique en hausse dans une région ou une ville peut être intégrée à l’offre bien avant qu’un grand réseau décide d’adapter ses planogrammes nationaux.
Ces leviers ne compensent pas un écart de prix structurel face à Decathlon, mais ils ouvrent des segments de clientèle que la grande distribution ne sert pas bien.
Stratégie de prix face à Decathlon et aux grandes marques
La comparaison tarifaire est le premier réflexe d’un consommateur qui entre dans un magasin de sport. Decathlon a construit une partie de sa réputation sur des prix très bas pour des produits d’entrée et de milieu de gamme sous ses marques propres. Nike et Adidas occupent le segment supérieur avec une prime de marque significative.
Une enseigne comme ZOLARE ne peut pas entrer dans une guerre des prix avec Decathlon sur les produits standardisés. se battre sur le prix face à un acteur intégré verticalement est une impasse pour un distributeur indépendant. L’arbitrage logique consiste à éviter la comparaison directe en proposant des produits qui ne se trouvent pas dans les rayons des géants.
Cela peut prendre la forme d’équipements plus spécialisés, de vêtements techniques à positionnement qualitatif, ou de références issues de marques françaises ou belges qui misent sur la fabrication et les matériaux pour justifier leur prix.
Services et différenciation : au-delà du produit vendu
Le terrain concurrentiel du sport en Belgique ne se limite pas aux produits exposés en rayon. Les services associés à la vente constituent un axe de différenciation concret, et les signaux du marché indiquent que cette dimension prend de l’importance.
A.S.Adventure, autre enseigne active sur le marché belge du sport et du plein air, a enregistré une hausse de l’utilisation de ses services de réparation au premier semestre 2026, au point d’élargir ce service aux sacs à dos dans son centre de Hoboken. Ce signal illustre une attente croissante des consommateurs belges pour la durabilité et l’entretien des équipements.
Pour une enseigne comme ZOLARE, intégrer ou développer des services après-vente – entretien, réparation, conseils d’utilisation – représente une piste de différenciation que les géants gèrent difficilement à grande échelle. prolonger la durée de vie des équipements sportifs est un argument qui résonne à la fois sur le plan économique et environnemental.
Visibilité en ligne et concurrence digitale dans le sport
La bataille ne se joue plus uniquement en magasin. Decathlon dispose d’une infrastructure digitale considérable, avec un site marchand bien référencé et une présence publicitaire forte. Les marques internationales investissent massivement dans les canaux digitaux et le marketing d’influence.
Face à cela, une petite enseigne de sport travaille différemment son référencement naturel. Les mots-clés à fort volume sont saturés par les grands acteurs. En revanche, les requêtes longues – liées à une discipline précise, à un type de matériel ou à une zone géographique – restent accessibles à des structures plus modestes avec un contenu bien ciblé.
La cohérence entre l’offre en magasin et la présence en ligne est un facteur déterminant : un consommateur qui cherche un équipement spécifique et trouve une réponse précise sur le site de ZOLARE a plus de chances de convertir qu’un visiteur arrivé sur une page générique.
Défis structurels des petites enseignes de sport face aux géants
La concurrence avec Decathlon ou Intersport comporte des contraintes objectives. Les conditions d’achat négociées par les grandes centrales d’achat restent inaccessibles pour un acteur isolé. La notoriété spontanée de marques comme Nike ou Adidas crée une attraction que l’assortiment d’une petite enseigne doit compenser autrement.
- L’accès aux nouvelles collections des grandes marques peut être limité ou retardé pour les distributeurs de petite taille, ce qui réduit la fraîcheur perçue de l’offre.
- Les coûts fixes (loyer, logistique, personnel) pèsent proportionnellement plus lourd dans le compte d’exploitation d’une structure indépendante.
- La fidélisation client demande un investissement continu en relation directe, sans les outils CRM sophistiqués dont disposent les grands réseaux.
Ces contraintes ne condamnent pas le modèle, mais elles imposent une discipline de positionnement rigoureuse : une petite enseigne de sport qui essaie de ressembler à Decathlon perd sur tous les tableaux. La différenciation n’est pas une option, c’est la condition de survie.
ZOLARE opère donc dans un marché où les marges de manoeuvre existent, à condition de les identifier précisément et de ne pas chercher à reproduire la logique des acteurs dominants. Le volume n’est pas le seul indicateur pertinent dans ce secteur : la spécialisation, la relation client et la pertinence de l’assortiment peuvent constituer des avantages durables pour une enseigne qui les travaille avec cohérence.